2021年中国智能制造行业市场规模、区域竞争格局及发展趋势
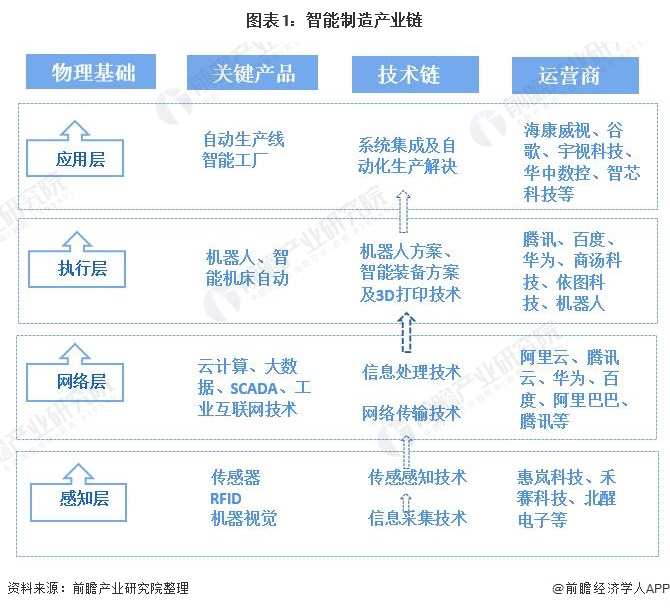
2021年,中国智能制造行业在政策支持、技术进步和市场需求的多重驱动下,继续保持快速发展态势,市场规模、区域竞争格局及未来发展趋势呈现出鲜明特征。
一、市场规模
2021年,中国智能制造行业市场规模约为2.5万亿元,同比增长约18%。其中,工业机器人市场规模达到约800亿元,数控机床市场规模超过3000亿元,工业软件市场规模约2500亿元,智能传感器市场规模约500亿元。从细分领域看,工业机器人、数控机床、工业软件等核心环节增长显著,成为拉动行业增长的主要动力。政策层面,《“十四五”智能制造发展规划》等文件的出台,为行业提供了明确的发展方向和强有力的支持。
二、区域竞争格局
中国智能制造行业区域竞争格局呈现“东部领先、中部追赶、西部崛起”的态势。长三角地区凭借其雄厚的制造业基础和完善的产业链,占据领先地位,上海、江苏、浙江、安徽等地智能制造产值占全国比重超过30%。珠三角地区以深圳、广州为核心,在工业机器人、智能装备等领域表现突出,产值占比约20%。京津冀地区依托北京科技创新资源和天津制造业基础,形成了一定的产业集群,产值占比约15%。中部地区的湖北、湖南、河南等地,以及西部地区的四川、重庆等地,通过政策引导和产业转移,智能制造发展迅速,正在成为新的增长极。区域竞争格局呈现出产业集群化、协同化发展的特点。
三、发展趋势
中国智能制造行业将呈现以下发展趋势:一是智能化、数字化、网络化深度融合,工业互联网、人工智能、5G等新技术将广泛应用,推动智能制造向更高水平发展;二是绿色制造成为重要方向,碳中和目标下,智能制造将更加注重节能环保和可持续发展;三是服务型制造加速发展,制造企业向提供“产品+服务”的整体解决方案转型;四是产业集群化发展进一步深化,各地将围绕优势产业打造特色智能制造集群;五是国际合作与竞争并存,中国智能制造企业将加快“走出去”步伐,同时面临全球产业链重构的挑战。
2021年中国智能制造行业市场规模持续扩大,区域竞争格局特色鲜明,未来发展趋势向好。在政策、技术、市场等多重因素推动下,中国智能制造行业将迎来更广阔的发展空间。
如若转载,请注明出处:http://www.cztlkzq.com/product/43.html
更新时间:2026-11-03 22:38:28